
Gouverner : fondements et acteurs
La genèse et les modèles de la protection sociale
La protection sociale française est passée de la charité à l'assurance, puis à l'universalisation. La Note fixe le vocabulaire, retrace la formation du système par couches successives et le situe parmi les grands modèles théoriques.
Avant d’analyser la protection sociale, il faut en délimiter le champ. Le terme vise tantôt la seule Sécurité sociale, tantôt un ensemble bien plus large qui comprend aussi l’assurance chômage, les retraites complémentaires et l’aide sociale. L’écart de périmètre se compte en centaines de milliards d’euros. En 2025, les dépenses consolidées des régimes obligatoires de base et du Fonds de solidarité vieillesse atteignent environ 666 milliards d’euros, selon les comptes présentés dans les rapports d’évaluation des politiques de sécurité sociale de 2026. En 2024, les prestations de l’ensemble de la protection sociale atteignent 932,5 milliards d’euros, selon la DREES.
Ces deux montants ne se lisent pas l’un contre l’autre. Ils portent sur des années et des agrégats différents : les dépenses des régimes de base et du FSV ne se confondent pas avec les seules prestations recensées dans les comptes de la protection sociale. La Note fixe donc d’abord le vocabulaire. Elle retrace ensuite la formation du système par couches successives, puis le situe parmi les grands modèles théoriques.
Le vocabulaire de base
Quatre notions à manier avec précision
- Protection sociale
- Elle désigne l'ensemble des mécanismes de prévoyance collective, obligatoires ou non, qui couvrent les ménages contre les conséquences financières des risques sociaux. Cette définition vient de la comptabilité nationale. Eurostat l'a adoptée, ce qui permet de comparer les pays européens sur longue période.
- Risque social
- Il s'agit d'un événement qui compromet la sécurité économique d'un ménage, en diminuant ses ressources ou en accroissant ses dépenses. Les comptes de la protection sociale de la DREES distinguent six grands ensembles de risques : la santé, qui comprend la maladie, l'invalidité, les accidents du travail et les maladies professionnelles, la vieillesse et la survie, la famille, l'emploi, le logement ainsi que la pauvreté et l'exclusion sociale. La perte d'autonomie survenue après 60 ans, que compense notamment l'allocation personnalisée d'autonomie, est classée dans le risque vieillesse.
- Prévoyance collective
- La notion écarte l'assurance individuelle. La couverture résulte d'une mise en commun des risques et ne repose pas sur une prime fixée selon le risque propre à chacun.
- Sécurité sociale
- Elle n'est qu'une partie de la protection sociale. Elle regroupe les régimes obligatoires de base et leurs branches : maladie, risques professionnels, vieillesse, famille et autonomie. L'assurance chômage et les retraites complémentaires constituent des dispositifs distincts. Pour les prestations de solidarité, il faut distinguer le financeur de l'organisme payeur : une caisse de Sécurité sociale peut verser une allocation financée par l'État.
Trois cercles concentriques
Chaque cercle contient le précédent. La Sécurité sociale forme le plus restreint, celui des régimes obligatoires de base et de leurs branches. La protection sociale y ajoute l’assurance chômage, les régimes complémentaires et l’aide sociale. L’État social y ajoute encore l’éducation et la redistribution fiscale. L’expression État-providence est employée tantôt dans le même sens que l’État social, tantôt pour désigner toute l’action économique et sociale de la puissance publique. Parler du « modèle social français » suppose donc de préciser le cercle visé.
Dans cette représentation, la Sécurité sociale constitue le premier périmètre : celui des régimes obligatoires de base et de leurs branches.
La protection sociale englobe la Sécurité sociale. Le schéma y ajoute l'assurance chômage, les régimes complémentaires et l'aide sociale.
L'État social englobe la protection sociale. Le schéma élargit encore le périmètre à l'éducation et à la redistribution fiscale.
Sécurité sociale Protection sociale État social
Trois principes qui fondent l'intervention sociale
- Solidarité
- Elle se distingue de la charité par sa source : le droit naît d'une situation définie par la loi, non d'un jugement moral porté sur le demandeur. Émile Durkheim voyait dans la division du travail le passage d'une solidarité fondée sur la ressemblance à une solidarité fondée sur l'interdépendance. La solidarité publique a d'abord suppléé une famille absente ou défaillante. Elle se conçoit aujourd'hui comme complémentaire des solidarités familiales, qui restent la première protection contre la pauvreté et la dépendance.
- Universalité et ciblage
- La vocation universelle de la Sécurité sociale doit être distinguée des conditions propres à chaque prestation. La couverture d'un risque peut viser toute la population ou dépendre de l'activité, des cotisations ou des ressources. Les politiques spécialisées assument au contraire une discrimination positive au profit de publics ou de territoires désavantagés, dont la politique de la ville est l'exemple type. Elles permettent de flécher des crédits, au risque de stigmatiser ceux qu'elles désignent. Elles visent en principe un retour au droit commun.
- Accès aux droits
- Proclamer un droit ne le rend pas effectif. La complexité des règles, la preuve des ressources, l'absence de domicile et les difficultés face à l'écrit éloignent les plus fragiles de leurs droits. La loi du 29 juillet 1998 contre les exclusions a fait de l'accès aux droits un objectif. Les lois du 2 janvier 2002 et du 4 mars 2002 ont consacré les droits des usagers et des malades. La loi du 5 mars 2007 a rendu le droit au logement opposable à l'État devant le juge.
La formation du système français
La construction du système a procédé par strates, sans réaliser pleinement le projet d’unification qui accompagnait la naissance de la Sécurité sociale. Chaque étape traduit les compromis politiques de son époque. L’assurance a d’abord pris le relais de la charité. La couverture s’est ensuite étendue au-delà des salariés, avant que l’effort ne porte sur la maîtrise des coûts.
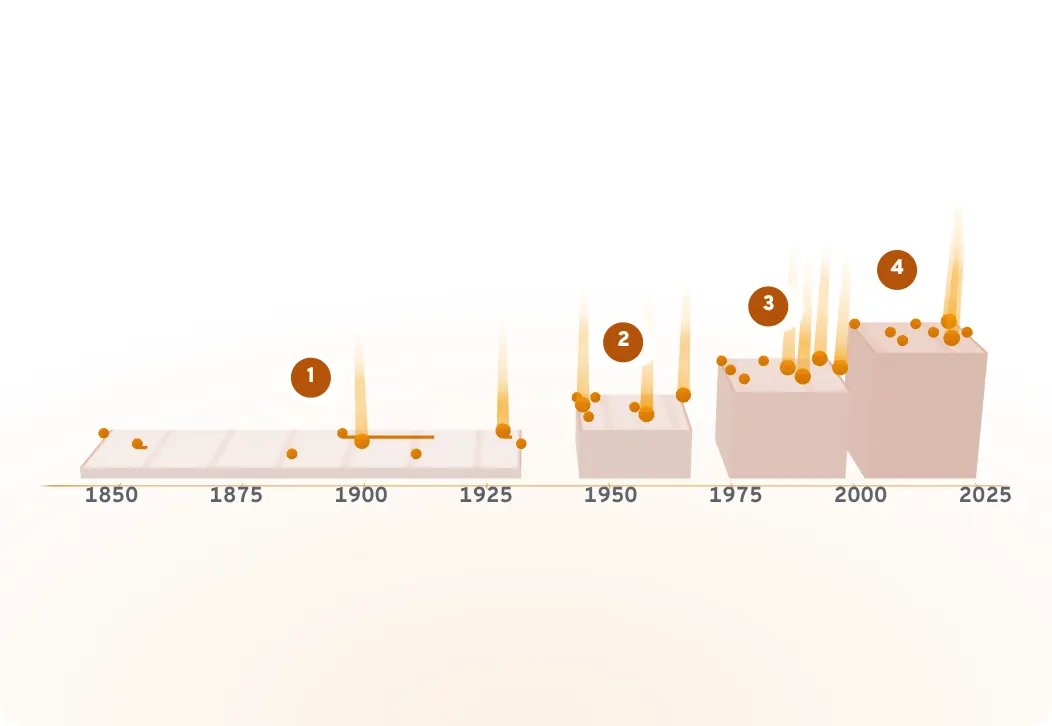
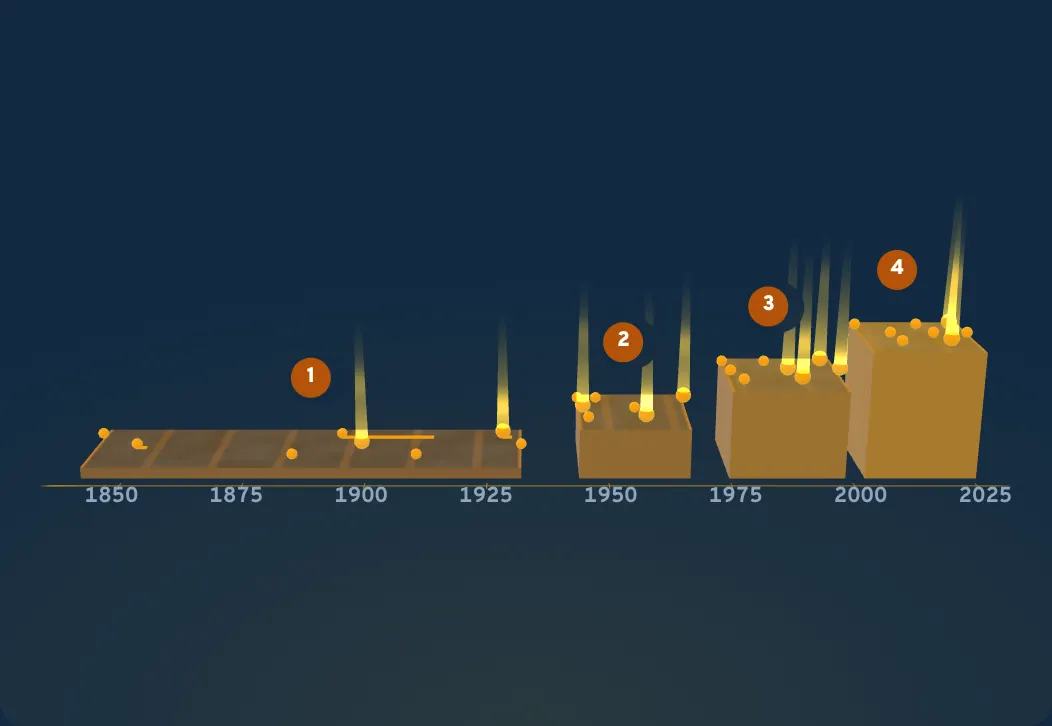
De la charité à l'assurance (1841-1932)
- 22 mars 1841 Le travail des enfants de moins de huit ans est interdit dans les manufactures. L'État commence à encadrer les conditions de travail.
- 1850-1852 Une loi puis un décret reconnaissent les sociétés de secours mutuels, placées sous la surveillance de l'État.
- 21 mars 1884 La loi Waldeck-Rousseau reconnaît la liberté syndicale.
- 1893-1913 Des lois d'assistance créent des droits au profit des malades privés de ressources (1893), des vieillards, infirmes et incurables (1905) et des familles nombreuses dans le besoin (1913).
- 9 avril 1898 La loi sur les accidents du travail fonde l'indemnisation du risque professionnel sur une responsabilité de l'employeur indépendante de la preuve d'une faute. Le fait d'être salarié ne suffit donc pas à expliquer le droit : c'est l'accident du travail qui est couvert. Une autre loi de la même année organise la mutualité.
- 5 avril 1910 Les retraites ouvrières et paysannes sont instituées, avec une portée limitée. Elles reposent sur la capitalisation et ne sont versées qu'à 65 ans, un âge que peu d'ouvriers atteignent.
- 1928-1930 Les assurances sociales couvrent les salariés de l'industrie et du commerce. Elles reposent sur la loi du 5 avril 1928, refondue par celle du 30 avril 1930.
- 11 mars 1932 Les employeurs de l'industrie et du commerce sont tenus de verser des allocations familiales.
La refondation (1944-1967)
- 15 mars 1944 Le programme du Conseil national de la Résistance appelle à un plan complet de sécurité sociale, géré par les représentants des intéressés et de l'État.
- Octobre 1945 Les ordonnances des 4 et 19 octobre 1945, préparées sous la direction de Pierre Laroque, créent la Sécurité sociale. Elles empruntent à Beveridge l'objectif, couvrir toute la population. Elles prennent à Bismarck les moyens : les cotisations et des caisses gérées par les assurés.
- 27 octobre 1946 Les alinéas 10 et 11 du Préambule de la Constitution garantissent à tous la protection de la santé et la sécurité matérielle.
- 17 janvier 1948 Les travailleurs indépendants refusent de rejoindre le régime général. Une loi crée pour eux des régimes de vieillesse distincts.
- 30 juin 1956 Le Fonds national de solidarité donne naissance au minimum vieillesse, premier minimum social sans contrepartie de cotisation.
- 31 décembre 1958 Une convention interprofessionnelle crée l'assurance chômage, hors du cadre de la Sécurité sociale.
- 21 août 1967 Les ordonnances Jeanneney séparent les branches, chacune dotée de son propre équilibre financier. Elles instaurent la parité dans les caisses nationales, suppriment l'élection des administrateurs et amorcent une reprise en main durable par l'État.
L'extension au-delà du salariat (1975-1999)
- 30 juin 1975 Création de l'allocation aux adultes handicapés.
- 9 juillet 1976 Création de l'allocation de parent isolé.
- 2 janvier 1978 La loi supprime la condition d'activité professionnelle pour les prestations familiales. Elle crée une assurance personnelle pour ceux qu'aucun régime ne couvre.
- 21 mars 1984 Une ordonnance distingue l'assurance chômage du régime de solidarité, qui verse l'allocation de solidarité spécifique.
- 1ᵉʳ décembre 1988 Le revenu minimum d'insertion ouvre un droit à un revenu minimal indépendamment de toute activité passée.
- 29 décembre 1990 La loi de finances pour 1991 institue la CSG, qui marque une étape majeure dans la fiscalisation du financement.
- 22 février 1996 Une révision constitutionnelle crée les lois de financement de la sécurité sociale. Les ordonnances Juppé suivent.
- 27 juillet 1999 La couverture maladie universelle détache l'accès aux soins de l'exercice d'une activité.
Le temps de la maîtrise (2003-2026)
- 21 août 2003 La réforme des retraites allonge la durée d'assurance requise.
- 1ᵉʳ juin 2009 Le revenu de solidarité active, issu de la loi du 1ᵉʳ décembre 2008, se substitue au RMI et à l'allocation de parent isolé.
- 9 novembre 2010 L'âge légal de départ passe à 62 ans.
- 1ᵉʳ janvier 2016 La protection universelle maladie succède à la CMU de base. La prime d'activité remplace le RSA activité et la prime pour l'emploi.
- 2018 La suppression du régime social des indépendants engage le rattachement des populations concernées au régime général. La loi du 5 septembre 2018 prévoit une indemnisation pour certains démissionnaires en reconversion professionnelle et pour des travailleurs indépendants, selon des conditions propres à chaque dispositif.
- 7 août 2020 Une cinquième branche, consacrée à l'autonomie, est confiée à la CNSA.
- 14 avril 2023 Une loi de financement rectificative relève l'âge légal à 64 ans. L'Assemblée nationale ne l'a pas votée, le Gouvernement ayant engagé sa responsabilité sur le fondement de l'article 49, alinéa 3, de la Constitution.
- 30 décembre 2025 La LFSS pour 2026 (loi n° 2025-1403) suspend jusqu'au 1ᵉʳ janvier 2028 le relèvement de l'âge légal et l'allongement de la durée d'assurance décidés en 2023.
Lire cette chronologie en six temps
En 1898, le risque professionnel remplace la faute comme fondement de l’indemnisation. De 1928 à 1932, l’assurance obligatoire s’étend aux salariés du privé. En 1945, l’ambition devient universelle, mais les instruments restent professionnels. En 1967, les branches sont séparées et l’État s’installe dans la gestion. De 1978 à 1999, la couverture déborde le salariat, des prestations familiales à la CMU. De 2009 à 2016, le mouvement se prolonge et se stabilise, du RSA à la PUMa.
Le « retard » français en perspective
L’Allemagne se dote d’assurances sociales entre 1883 et 1889. Le Royaume-Uni impose l’assurance chômage dès 1911. Le décalage français tient à une industrialisation plus lente et à la réticence de l’État. Les dépenses de protection sociale ne représentent que 0,3% du revenu national en 1873. Les prestations pèsent encore moins de 1% du PIB en 1939, puis 8,1% dès 1945. Le constat appelle une nuance : la France possédait un réseau mutualiste ancien. Le projet de 1945 était en outre plus ambitieux que la plupart des systèmes contemporains. Depuis les années 2000, la référence étrangère a d’ailleurs changé d’usage. Les réformes allemandes, avec les lois Hartz sous Gerhard Schröder, et britanniques, sous Tony Blair, servent à légitimer une réduction des droits.
Trois façons de couvrir un risque
Tout dépend du titre auquel la prestation est reçue : avoir cotisé, être dans le besoin ou appartenir à la collectivité. Le système français combine ces trois logiques dans des proportions très différentes.
La logique d'assurance sociale
Les droits sont acquis en contrepartie de cotisations assises sur le revenu. L’affiliation obligatoire permet la mutualisation : à revenu comparable, un risque individuel de chômage plus élevé n’entraîne pas une cotisation plus forte. Les prestations en espèces remplacent une part du revenu, selon les règles et plafonds du régime. Les prestations en nature, notamment le remboursement des soins, obéissent à une autre logique, puisqu’elles prennent en charge une dépense liée au risque.
Environ 72% des prestations versées.
La logique d'assistance
Le droit découle du besoin, apprécié d’après l’insuffisance des ressources, sans cotisation préalable. Le financement repose sur l’impôt. Cette logique comprend des prestations obligatoires, au premier rang desquelles les minima sociaux (RSA, AAH, ASPA, ASS). L’aide sociale légale y ajoute un droit subsidiaire, ouvert après la solidarité familiale et parfois récupérable sur la succession. L’action sociale facultative, par exemple celle des communes, la complète.
La logique universelle
Dans le modèle théorique, la couverture vise l’ensemble de la population exposée au risque, sans cotisation préalable ni condition de faibles ressources. Les prestations en espèces sont généralement forfaitaires et le financement repose sur l’impôt dans cet idéal-type. L’universalité n’exclut pas des conditions tenant au risque couvert. Les allocations familiales en offrent l’exemple classique : depuis le 1ᵉʳ juillet 2015, leur modulation selon le revenu différencie les montants. Il faut donc distinguer l’accès à la prestation du calcul de son montant.
Les modèles de référence
Modèle bismarckien
Allemagne, lois de 1883 à 1889
- Il crée l'assurance maladie (1883), l'assurance accidents du travail (1884) puis l'assurance vieillesse et invalidité (1889).
- Les droits découlent du travail salarié. Les cotisations des employeurs et des salariés les financent.
- Les prestations en espèces sont liées aux revenus d'activité.
- Les caisses sont gérées par des représentants des employeurs et des salariés.
- Son point faible : ceux qui n'ont pas cotisé n'ont pas de droits. Il faut donc un étage d'assistance.
Modèle beveridgien
Royaume-Uni, rapports de 1942 et 1944
- Il est mis en œuvre par les gouvernements travaillistes de 1945 à 1948.
- Les droits découlent de l'appartenance à la communauté nationale. L'impôt les finance.
- Les prestations sont généralement forfaitaires. Leur niveau de protection peut varier.
- La gestion relève de l'État.
- Il repose sur trois principes : couverture universelle, prestations uniformes, gestion unifiée.
Les trois régimes d’Esping-Andersen
En 1990, Gøsta Esping-Andersen affine l’opposition en prenant en compte le degré de protection et la place laissée au marché. Il identifie trois « mondes » de l’État-providence.
- Régime conservateur-corporatiste
- Les droits sont liés au statut professionnel, les prestations sont contributives et les partenaires sociaux participent à la gestion. La France et l'Allemagne en sont les exemples habituels.
- Régime libéral
- La puissance publique n'offre qu'un filet de sécurité et laisse le reste à l'assurance privée, souvent fournie par l'employeur. Les États-Unis et l'Australie en relèvent. Le Royaume-Uni s'en rapproche, mais son service national de santé assure une couverture qui n'a rien de minimal.
- Régime social-démocrate
- La protection, universelle et généreuse, est financée par l'impôt et gérée par l'État. La Suède et le Danemark en sont représentatifs.
Un système hybride dès l’origine
La France appartient au groupe conservateur-corporatiste, mais elle intègre depuis 1945 des traits beveridgiens, à commencer par la branche famille. La formule consacrée, « les objectifs de Beveridge avec les moyens de Bismarck », dit à la fois l’ambition du projet et ses tensions internes.
Pourquoi les modèles se sont mélangés
Le chômage de longue durée, l’emploi précaire et les ruptures familiales ont privé de droits contributifs une part croissante de la population. Les pays bismarckiens ont donc ajouté des prestations non contributives : en France, les minima sociaux, puis la CMU et la PUMa. Le mouvement inverse existe aussi. Un pays qui réduit sa couverture publique laisse de la place aux assureurs privés et glisse vers le modèle libéral. La France le connaît en santé et en retraite, où les complémentaires gagnent du terrain.
Le financement ne suffit plus à classer un pays
En France, les cotisations finançaient environ 75% de la protection sociale en 1975. En 2024, elles représentent 55,6% des ressources hors transferts, contre 30,0% pour les impôts et taxes affectés, selon la DREES. À ce seul critère, la création de la CSG en 1991 a rapproché la France du modèle beveridgien. Le Danemark finance près de 77% de sa protection sociale par l’impôt, mais le haut niveau de ses prestations l’éloigne nettement du régime libéral. Un classement pertinent croise donc plusieurs critères : le fondement des droits, le niveau des prestations et le mode de gestion.
Couples de notions à distinguer
L’assistance fonde le droit sur le besoin, l’assurance sur la cotisation. Une prestation universelle ne veut pas dire gratuite : elle n’exige aucune activité, mais il faut la financer. Le paritarisme désigne la gestion commune par les représentants des employeurs et des salariés. Il ne se confond pas avec le simple dialogue social. L’opposition entre insiders et outsiders sépare les salariés stables et bien couverts des précaires, des jeunes et des chômeurs, moins couverts.
Trois mécanismes de fond
La structure en branches, héritée de 1967, donne à chaque branche des comptes distincts et des recettes affectées. Leur équilibre financier est recherché séparément, ce qui structure le pilotage des déficits.
Le report vers les complémentaires joue lorsque leur garantie couvre la part laissée par l’assurance maladie : une hausse du ticket modérateur peut alors accroître leur intervention. Les franchises et participations forfaitaires restent en revanche à la charge des assurés dans les contrats responsables, qui ne peuvent les rembourser. Une couverture publique réduite peut donc peser sur les primes ou directement sur les ménages.
La fiscalisation désigne la hausse de la part des impôts affectés tandis que celle des cotisations recule. Les exonérations réduisent les cotisations dues et participent à ce mouvement lorsqu’elles s’accompagnent de ressources fiscales de remplacement. La fiscalisation répond à la fois à l’élargissement de la couverture et à la réduction du coût du travail.
Débats structurants
Les droits sociaux doivent-ils reposer sur la cotisation ou sur la citoyenneté ?
Le fondement contributif
Un droit obtenu en contrepartie de cotisations paraît mérité et se trouve protégé politiquement. La solidarité entre cotisants se voit et la base de financement est clairement identifiée.
Ses angles morts
Les carrières courtes ou morcelées, souvent celles des jeunes, des femmes et des précaires, ouvrent peu de droits. D'où des prestations non contributives, du RMI (1988) au RSA (2009) en passant par la CMU (1999). Deux systèmes coexistent alors, avec des effets de seuil.
Le compromis français
L'universalisation a progressé par le bas, sans ébranler la prédominance de l'assurance, qui représente toujours près des trois quarts des prestations. La famille et la maladie sont devenues largement universelles. Les pensions de retraite et les allocations d'assurance chômage demeurent principalement contributives, à côté de dispositifs de solidarité.
Le système de 1945 était-il beveridgien ou bismarckien ?
Une ambition beveridgienne
Le plan prévoit une caisse unique et veut couvrir toute la population, dans le prolongement du programme du Conseil national de la Résistance et au nom de l'universalité.
Des instruments bismarckiens
Les droits restent liés au travail, le financement repose sur les cotisations et les caisses sont gérées par les assurés. Les professions qui refusent le régime général gardent leurs régimes, ce qui ruine l'unité prévue.
Une synthèse instable
Pendant soixante ans, la France a tenté d'atteindre l'universalité en ajoutant des dispositifs, sans jamais reconstruire l'ensemble.
Ce qu'il faut retenir
La formule « objectifs de Beveridge, moyens de Bismarck » résume le compromis de 1945 et les tensions qui en ont découlé. L’assurance sociale met les risques en commun sans tarifer le risque de chacun : c’est ce qui la distingue de l’assurance privée. Le système s’est universalisé par ajouts successifs plutôt que par refondation. Les modèles théoriques sont des repères. La réalité actuelle est celle de l’hybridation.
Sources et références
- Ordonnances n° 45-2250 du 4 octobre 1945 et n° 45-2454 du 19 octobre 1945
- Loi n° 78-2 du 2 janvier 1978 relative à la généralisation de la sécurité sociale
- Ordonnance n° 84-198 du 21 mars 1984 relative au revenu de remplacement des travailleurs involontairement privés d'emploi (s'ouvre dans un nouvel onglet)
- Loi n° 98-657 du 29 juillet 1998 d'orientation relative à la lutte contre les exclusions
- Loi n° 2007-290 du 5 mars 2007 instituant le droit au logement opposable
- Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026 (s'ouvre dans un nouvel onglet)
- Direction de la sécurité sociale, Rapports d'évaluation des politiques de sécurité sociale édition 2026, rapport Financement
- DREES, La protection sociale en France et en Europe en 2024 (s'ouvre dans un nouvel onglet) édition 2025, notamment fiche 04 et tableaux détaillés
- Gøsta Esping-Andersen, Les Trois Mondes de l'État-providence 1990
- William Beveridge, Social Insurance and Allied Services 1942
- Code de la sécurité sociale (s'ouvre dans un nouvel onglet) Légifrance
À lire aussi
Gouverner : fondements et acteurs
Accès completUnion européenne et protection sociale
Gouverner : fondements et acteurs
Accès completParitarisme
Gouverner : fondements et acteurs
Accès complet